La discusión sobre el atraso cambiario volvió a instalarse en la Argentina. El tipo de cambio real multilateral llegó a su nivel más bajo desde abril de 2025, en un contexto en el que la inflación de octubre fue del 2,2% y la depreciación del real brasileño restó competitividad relativa a la producción local.
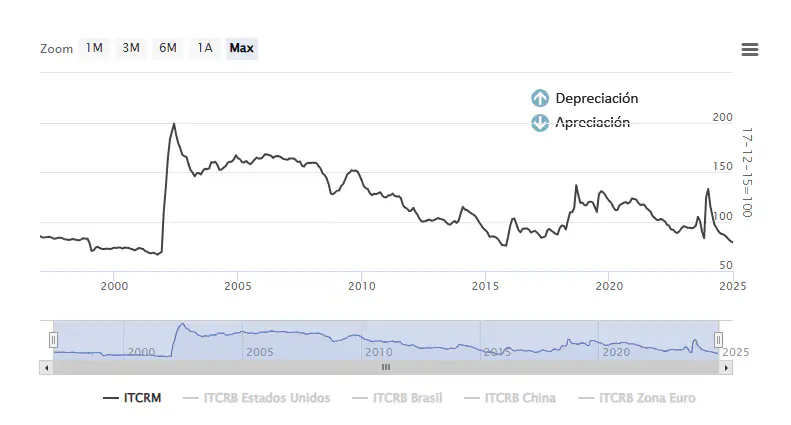
El Índice de Tipo de Cambio Real Multilateral (ITCRM) del Banco Central bajó de 80,71 a 80,14 puntos en una semana. Se trata de uno de los valores más bajos de las últimas décadas: quedó por debajo de los registrados durante el 98% de los días desde 2002 y un 2% por debajo del promedio de noviembre de 2023, antes de la asunción de Javier Milei, cuando ya existía un amplio consenso sobre el atraso cambiario.
La brecha entre precios y dólar explica parte del movimiento. En lo que va de 2026, la cotización de la divisa subió apenas un 6%, mientras que los precios acumularon un 26,3% en diez meses. El dólar mayorista, en tanto, ya superó los $1.550.
Inflación, real brasileño y pérdida de competitividad
Con esos datos, la apreciación del peso frente al dólar estadounidense ronda el 19% en el año. A ese efecto se suma la evolución de Brasil, que representa cerca de 27 puntos en el índice multilateral: su moneda cayó casi un 14% en 35 días y el tipo de cambio real bilateral con ese país descendió a su nivel más bajo desde mayo de 2025.
La comparación de precios también muestra un cambio. El Índice Big Mac de julio de 2026 ubicó el precio de la hamburguesa en US$ 5,91 en la Argentina, frente a US$ 6,22 en Estados Unidos, US$ 8,94 en Uruguay, US$ 8 en Colombia y US$ 7 en Costa Rica. Aunque el valor local sigue por debajo del estadounidense, la diferencia ya no es tan amplia como en otros períodos y Brasil conserva una ventaja cambiaria.
El indicador es informal y no mide la competitividad industrial, pero sirve para ilustrar cuánto rinde el dólar en los bienes y servicios locales. En una perspectiva histórica, el análisis de Damián Di Pace ubica al tipo de cambio multilateral de septiembre un 24% por debajo de su promedio histórico. No alcanza el extremo de 2001, aunque se encuentra en una zona de apreciación similar a la última etapa de la convertibilidad y al inicio de 2016 y 2017.
El impacto del dólar apreciado en la industria argentina
En la región, la caída del real afecta especialmente a las manufacturas que compiten dentro del Mercosur, entre ellas las exportaciones automotrices. Los datos muestran que el peso está apreciado en términos reales frente al promedio histórico, frente a noviembre de 2023 y frente a buena parte de la región. Sin embargo, definir la situación como atraso cambiario sin considerar otros factores puede simplificar el diagnóstico.
A diferencia de 2001 o 2017, la apreciación actual convive con superávit comercial, exportaciones récord y compras de divisas del Banco Central, en lugar de un tipo de cambio sostenido mediante deuda. La política económica prioriza la baja de la inflación y se apoya en los dólares generados por la energía, la minería y el agro. El costo recae sobre las industrias que compiten con las importaciones o con la producción brasileña.
La estrategia puede sostenerse mientras se mantengan los volúmenes y los precios internacionales. El panorama cambiaría si se desaceleran Vaca Muerta o la minería, si las importaciones aumentan más rápido que las exportaciones o si la incertidumbre electoral de 2027 eleva las expectativas de devaluación.
Reservas, bandas cambiarias y escenarios posibles
Un informe de la consultora MAP plantea que el tipo de cambio continúa siendo una variable relevante para la competitividad, en una economía que atraviesa una transformación de su marco de negocios. El documento advierte:
“Es posible que el nuevo equilibrio económico sea consistente con un tipo de cambio real estructuralmente más apreciado que en el pasado, pero eso no resuelve cómo administrar la transición. Una apreciación demasiado rápida puede profundizar las dificultades de los sectores que necesitan tiempo para adaptarse y aumentar la vulnerabilidad frente a shocks externos”.
El esquema actual tiene como respaldo las reservas internacionales del Banco Central, que rondan los US$ 49.000 millones a mediados de noviembre. El dólar mayorista cotiza cerca de $1.550 y continúa vigente un régimen de bandas cambiarias cuyo límite superior se ubica alrededor de los $1.970. Con una inflación interanual del 33,1% y expectativas del Relevamiento de Expectativas de Mercado (REM) del 21,8% para los próximos doce meses, se reduce el margen para que el dólar avance menos que los precios.
Un escenario posible es que se sostengan los volúmenes de energía, minería y agro, que el Banco Central continúe comprando divisas y que la inflación converja con las proyecciones del mercado. En ese caso, el tipo de cambio real podría permanecer bajo sin sobresaltos, aunque las industrias que compiten con importaciones y con Brasil necesitarían compensaciones mediante una menor carga impositiva y mejoras de productividad.
Otra alternativa es que, con una inflación más baja, el Gobierno permita que el dólar suba algo más que los precios, con apoyo en las bandas cambiarias y en la acumulación de reservas. Eso podría mejorar la competitividad sin repetir el ciclo de devaluación e inflación que preocupa a parte del mercado, siempre que no se recaliente la demanda de dólares.
Exportaciones récord y debate por el nivel del dólar
El debate se desarrolla en paralelo a un récord de ventas externas. El último dato oficial indicó que las exportaciones de octubre alcanzaron un máximo histórico y que la balanza comercial acumuló un saldo favorable de US$ 29.029 millones en los últimos doce meses.
En referencia a las exportaciones récord y en respuesta a quienes consideran que el tipo de cambio está atrasado, el presidente Javier Milei escribió en X, con ironía:
“El atraso cambiario más loco de todos los tiempos en la historia del mundo”.
La pregunta central, entonces, no es solo si el dólar está atrasado, sino cuánto tiempo puede sostenerse el nivel actual y qué medidas pueden acompañar la transición. Más productividad, una menor carga impositiva y logística y una desinflación que permita recuperar competitividad sin un salto cambiario aparecen entre las alternativas.