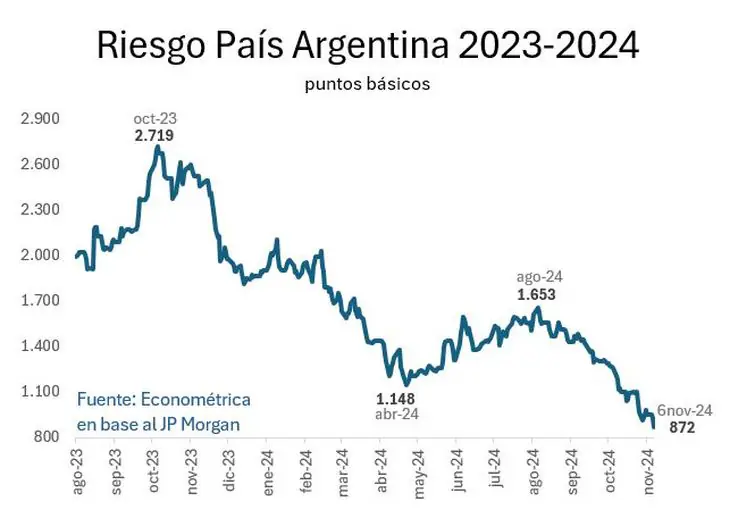
El riesgo país argentino pasó de ubicarse cerca de los 400 puntos a alcanzar los 1.000 en apenas 130 días. El salto llevó al indicador desde su nivel más bajo en ocho años hasta su marca más alta desde las elecciones legislativas.
La suba respondió a una combinación de factores globales y locales. Entre ellos, las tensiones financieras en Wall Street, la incertidumbre sobre la actividad económica y el programa financiero, y las dudas del mercado sobre las chances electorales del Gobierno.
Los ocho factores detrás de la suba del riesgo país
Uno de los episodios fue el recrudecimiento de la guerra en Medio Oriente. Estados Unidos intensificó sus operaciones militares contra Irán, que respondió con ataques a objetivos militares estadounidenses en la región. En ese contexto, el precio del petróleo superó los 110 dólares.
También presionó el aumento de los rendimientos de los bonos del Tesoro de Estados Unidos a largo plazo, que llegaron a su nivel más alto desde 2007. Una suba de esas tasas encarece el financiamiento para el resto del mundo.
En el plano local, la actividad económica cayó 2,9 por ciento en julio, el mayor retroceso mensual desde abril de 2020. El Gobierno atribuyó el resultado a la menor cantidad de días hábiles y al impacto del Mundial. El impulso de Vaca Muerta no alcanzó para compensar las caídas del comercio y la industria.
Actividad económica y confianza en el Gobierno
Otro factor fue el descenso del Índice de Confianza en el Gobierno, que retrocedió un 5,9 por ciento en septiembre, según la Universidad Torcuato Di Tella. Fue uno de los registros más bajos de la presidencia de Javier Milei. En el mercado, este indicador suele ser considerado un posible anticipo de la intención de voto hacia una fuerza gobernante.
La economía tampoco logró recuperarse en agosto tras la caída de julio. El rebote fue de apenas 0,1 por ciento, frente a una expectativa de al menos un 1 por ciento. A la espera del dato de septiembre, la actividad quedó al borde de la recesión técnica.
La política regional también incidió. Luiz Inácio Lula da Silva revirtió el resultado electoral en el balotaje de Brasil y derrotó a Flavio Bolsonaro, el candidato elegido como aliado por Milei. La victoria de Bolsonaro en la primera vuelta había favorecido a los activos argentinos, mientras que la remontada del Partido de los Trabajadores tuvo el efecto contrario.
Elecciones en Estados Unidos y turbulencia global
La derrota de Donald Trump en las elecciones legislativas de Estados Unidos fue otro golpe para los activos argentinos. El mercado interpretó que el principal aliado de Milei quedaba debilitado y que se reducían las posibilidades de un eventual “rescate” financiero en 2027.
A ese panorama se sumó una caída de los mercados, impulsada por el retroceso de las acciones de las grandes empresas tecnológicas y un dólar más fuerte, que presionó a otras monedas. En la Argentina, los bonos recibieron un castigo especial ante las dudas sobre el programa financiero y las posibilidades de reelección de Milei.
El 10 de julio había sido el momento de menor riesgo país del año: el índice estuvo cerca de perforar los 400 puntos. En ese momento, se consideraba que el Gobierno podía volver al mercado internacional de deuda para conseguir financiamiento en dólares en Wall Street a una tasa razonable.
El equipo económico dejó pasar esa oportunidad porque estimó que el tiempo y el desempeño del plan económico seguirían empujando el indicador a la baja. Sin embargo, la tendencia se revirtió: se agotó el impulso de los activos argentinos y los bonos perdieron valor, mientras más inversores optaban por venderlos.
Qué mide el riesgo país y cómo se calcula
El riesgo país es una referencia de las posibilidades de que un Estado pague sus bonos con normalidad. Cuando suben los precios de los títulos públicos, el indicador baja; cuando los bonos pierden valor, el riesgo país aumenta.
El dato se actualiza a diario y señala cuánto tendría que pagar la Argentina si emitiera deuda en el mercado internacional. Se calcula comparando el rendimiento de sus bonos con el de los títulos del Tesoro estadounidense, considerados libres de riesgo.
Por ejemplo, si un bono de Estados Unidos rindiera un 5 por ciento, un riesgo país de 1.000 puntos equivaldría a una tasa 10 puntos porcentuales más alta para la Argentina, es decir, un interés anual del 15 por ciento en dólares.
El nombre técnico del indicador es EMBI, sigla de Emerging Markets Bonds Index. Fue creado por el banco estadounidense JP Morgan a mediados de la década de 1990. El actual viceministro de Economía, José Luis Daza, integró el equipo de economistas que diseñó el modelo para calcularlo a diario y conoció allí a Luis Caputo.
Como reacciona casi de inmediato a los movimientos de los bonos en dólares más negociados, el riesgo país funciona como una referencia en tiempo real del sentimiento de los inversores hacia la Argentina.
El peso de los factores locales y externos
Un análisis del grupo financiero Criteria concluyó que las razones locales explicaron tres cuartas partes de la suba del riesgo país en los últimos meses, mientras que el resto correspondió a shocks globales.
En la misma línea, Nery Persichini, jefe de Research and Strategy de GMA Capital, afirmó: “más del 95% del deterioro es argentino: esta vez, ‘somos nosotros’”. Entre los factores externos que marcaron el año, el análisis también mencionó la guerra en Medio Oriente, el precio del petróleo y las expectativas de una suba de las tasas de los bonos estadounidenses.