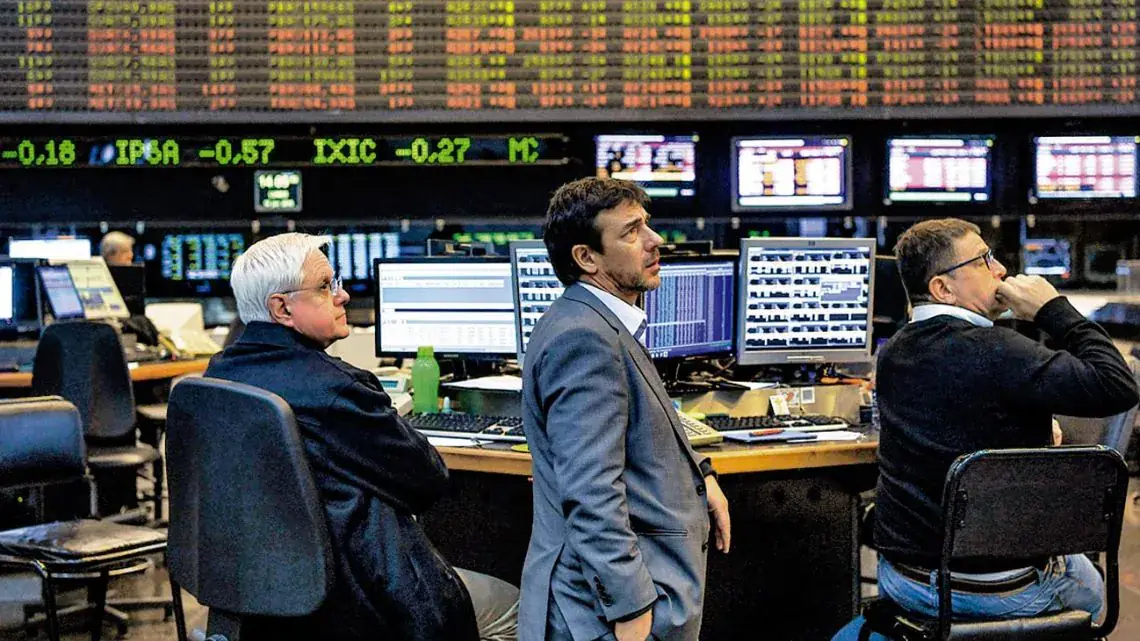
La suba del riesgo país argentino combina un escenario internacional más adverso con interrogantes económicos y financieros locales. Aunque la caída de los mercados globales redujo el apetito por los activos de riesgo, los bonos argentinos retrocedieron más que los de otros países emergentes.
La magnitud de ese descenso alimentó la lectura de que las ventas no responden únicamente a factores externos. Entre las principales inquietudes aparecen los dólares disponibles para afrontar vencimientos de deuda, las necesidades de financiamiento de 2027 y las dudas sobre el ritmo de recuperación de la actividad.
Tasas de Estados Unidos y caída de las acciones tecnológicas
En el plano internacional, los inversores siguen de cerca la posibilidad de una política monetaria más restrictiva en Estados Unidos. Nery Persichini, jefe de Research y Strategy de GMA Capital, señaló que la mayoría de los integrantes de la Reserva Federal considera posibles nuevas subas de tasas en los próximos meses, lo que encarecería el financiamiento en el resto del mundo.
A ese panorama se sumó el rendimiento de los bonos del Tesoro estadounidense a diez años, que volvió a superar el 5 por ciento, y la suba del dólar hasta su nivel más alto desde abril de 2025. También pesaron las ventas de acciones tecnológicas en Wall Street, con caídas de hasta 6 por ciento en la semana.
"Hubo detonantes externos", resumió Persichini, al referirse a factores que golpearon a las monedas y los activos emergentes. Juan Manuel Franco, economista jefe de Grupo SBS, indicó que los bonos soberanos argentinos bajo legislación internacional cayeron "muy superior a comparables emergentes", lo que refleja "el mix internacional y local que golpea la deuda soberana argentina".
Los dólares para pagar deuda y las necesidades de 2027
La disponibilidad de divisas para cumplir con los compromisos financieros es otra fuente de incertidumbre. Según un análisis de IEB, el Tesoro deberá pagar cerca de US$ 4.500 millones el 9 de enero entre Bonares y Globales, pero cuenta actualmente con apenas US$ 158 millones depositados en el Banco Central.
La consultora estimó que, incluso si se incorporan el desembolso pendiente del Fondo Monetario Internacional y los ingresos previstos por la privatización de AySA, todavía faltarían alrededor de US$ 3.000 millones. "Con la colocación de Bonares pausada, es probable que buena parte provenga del BCRA", advirtió IEB.
Ese eventual uso de fondos del Banco Central reduciría el colchón de pesos del Tesoro y limitaría el margen de las reservas de cara a 2027. De todos modos, IEB aclaró que el pago de enero no está en duda y que el Gobierno podría recurrir a herramientas financieras utilizadas durante este año.
Las dudas sobre el programa económico y la actividad
Las preguntas del mercado también apuntan al programa económico. LCG señaló que "un clima internacional adverso le dio empuje, pero las dudas locales vienen agregando presión". Entre los factores mencionó los interrogantes sobre el cierre del programa financiero, que se desviaría del esquema presentado inicialmente por el ministro Luis Caputo, y sobre la sostenibilidad del plan de estabilización.
Según la consultora, la prioridad puesta en "la baja acelerada de la inflación" pudo haber castigado en exceso la actividad económica. A la vez, el Índice de Confianza del Consumidor de la Universidad Torcuato Di Tella cayó 1,27 por ciento en noviembre.
Outlier advirtió que el mercado sigue preocupado por "la presión sobre las reservas del BCRA que implicarían las necesidades financieras del 2027 si no aparecen nuevas fuentes externas".
La recuperación del riesgo país depende del contexto global
IEB considera que los bonos argentinos ya registran un castigo importante, aunque advierte que una recuperación sostenida será difícil mientras no mejore el escenario internacional. "Parece difícil imaginar una compresión significativa del riesgo país mientras no aumente el apetito por el riesgo a nivel global", concluyó la consultora.