Las provincias argentinas muestran una posición financiera más holgada que la Nación para afrontar sus compromisos de deuda. Según el Monitor de Sub-Soberanos de Cohen Aliados Financieros, sus depósitos en moneda extranjera equivalen a 3,8 veces los vencimientos de bonos previstos para los próximos 12 meses.
La diferencia también se reflejó en el desempeño de los títulos durante octubre. Mientras los bonos soberanos registraron bajas de entre 1,7% y 6,6%, el conjunto de los bonos provinciales retrocedió apenas 0,3%. La medición excluye a la provincia de Buenos Aires y fue presentada por Justina Gedikian.
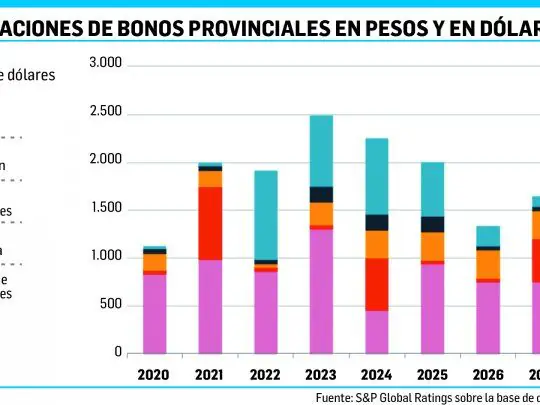
Bonos provinciales y vencimientos de deuda
El relevamiento muestra que los inversores distinguen cada vez más entre la situación de las provincias y las dificultades del Tesoro nacional. El próximo 9 de enero, el Gobierno deberá afrontar pagos por aproximadamente USD 4.400 millones correspondientes a Bonares y Globales, una obligación que mantiene la atención de los operadores financieros.
Entre los emisores analizados, Córdoba cuenta con un superávit primario equivalente al 4,4% de sus ingresos y depósitos que cubren 5,7 veces los pagos de bonos de los próximos 12 meses. Su título con vencimiento en 2035 ofrece una tasa interna de retorno del 10,3% anual en dólares, un rendimiento que Cohen considera atractivo por el respaldo fiscal de la provincia.
Córdoba, San Juan, CABA y Neuquén, entre las opciones destacadas
San Juan también figura entre los emisores recomendados. Su bono con vencimiento en 2035 rinde 10,3% anual en dólares y la provincia presenta un bajo nivel de endeudamiento. El informe destaca las perspectivas de mayores ingresos por proyectos mineros, aunque advierte que parte de esos recursos depende de inversiones que todavía no generan ingresos fiscales.
En el segmento de menor riesgo crediticio, Cohen resalta a la Ciudad de Buenos Aires y Neuquén. El bono porteño con vencimiento en 2033 ofrece un rendimiento del 8% anual en dólares. Además, el 79% de los ingresos de CABA proviene de recursos propios, lo que reduce su dependencia de las transferencias del Gobierno nacional.
Neuquén cuenta con el respaldo de las regalías hidrocarburíferas vinculadas a Vaca Muerta. Su bono con vencimiento en 2030 rinde 7,2% anual en dólares y tiene garantías específicas asociadas a esos ingresos. La combinación de recursos petroleros, bajo endeudamiento y un plazo de vencimiento relativamente corto sostiene su perfil defensivo, según el análisis.
Las tasas reflejan que el mercado no asigna el mismo nivel de riesgo a todas las provincias: Córdoba y San Juan ofrecen rendimientos superiores al 10%, mientras que CABA y Neuquén se ubican entre el 7% y el 8%. El informe presenta a las cuatro como emisores con fundamentos para cumplir sus compromisos, aun en un contexto de incertidumbre económica.
Las dificultades del Tesoro para reunir dólares
El contraste con la Nación también aparece en la evolución de las reservas. De acuerdo con el Banco Provincia, desde el acuerdo con el Fondo Monetario Internacional de abril de 2025, las reservas netas del Banco Central aumentaron alrededor de USD 1.000 millones. Entre julio y octubre, en cambio, cayeron cerca de USD 500 millones, pese a las compras oficiales de divisas y al ingreso de dólares por endeudamiento privado.
A las necesidades de financiamiento se suma la incertidumbre sobre la posibilidad de emitir nueva deuda. En su informe de perspectivas de noviembre, Cohen puso en duda que el Gobierno pueda concretar los USD 5.000 millones de emisiones locales de deuda en dólares previstos para 2027. La consultora señaló así las dificultades para cerrar el programa financiero del próximo año.
La cautela de los inversores también se observa en los plazos. En la última licitación del Tesoro, el 95% de los instrumentos adjudicados vence antes de las elecciones presidenciales de octubre de 2027. El Gobierno consigue financiamiento de corto plazo, pero enfrenta resistencia para obtener fondos que se extiendan más allá de los comicios.
El comportamiento de los bonos provinciales expone un contraste: mientras el ministro de Economía, Luis Caputo, presenta el superávit fiscal como una garantía de estabilidad y el Tesoro busca reunir los dólares necesarios, varias provincias mantienen una cobertura holgada de sus vencimientos. En ese escenario, el mercado diferencia entre emisores argentinos y algunos títulos subnacionales muestran mayor resistencia a las turbulencias financieras.