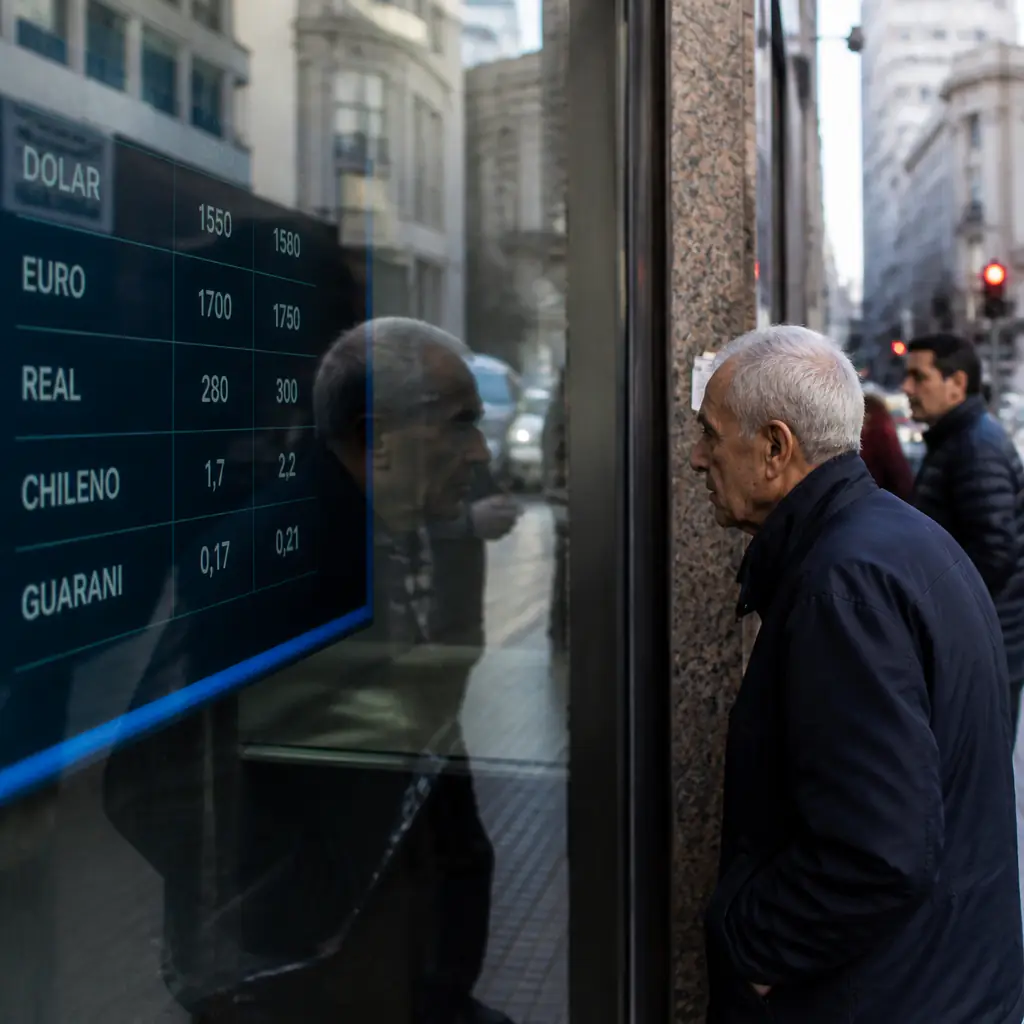
La brecha cambiaria volvió a acercarse al 10% y dejó en evidencia la presión sobre el esquema cambiario. Mientras el Gobierno de Javier Milei procura contener el dólar oficial y mantiene restricciones para las empresas, el contado con liquidación trepó hasta los $1.715. En paralelo, el dólar blue llegó a $1.630.
En la rueda del miércoles, el dólar mayorista cerró en $1.559,50 y el MEP terminó en $1.618. La diferencia entre el tipo de cambio oficial y el CCL alcanzó el 9,97%, mientras que la brecha con el MEP fue del 3,75%.
El dólar CCL amplía la brecha cambiaria
La presión no se reflejó en el segmento que el Gobierno intenta mantener bajo control, sino en el mercado financiero. Allí, los inversores compran activos en pesos y luego los venden contra dólares para dolarizar sus carteras o transferir fondos al exterior. La demanda de cobertura también impulsó las cotizaciones financieras.
El economista Christian Buteler sostuvo que la divergencia entre el riesgo país y el tipo de cambio ya se venía profundizando.
“Hace 10 días veíamos como una incongruencia que el riesgo país subiera y el tipo de cambio se mantuviera estable. La brecha con el CCL ya pasó del 5% al 10%”, señaló.
El deterioro de los bonos soberanos eleva el riesgo país, mientras que el ensanchamiento de la brecha muestra que los inversores están dispuestos a pagar más para sacar sus dólares. Ambos indicadores expresan dudas sobre la sostenibilidad del esquema financiero.
Reservas, cobertura cambiaria y compras del Banco Central
La consultora Target indicó que el dólar oficial se negoció con un volumen reducido de US$356 millones en el mercado spot. Al mismo tiempo, se operaron cerca de US$410 millones en instrumentos vinculados al tipo de cambio de enero. Según la firma, el Gobierno recurre a esas herramientas para moderar las expectativas de devaluación y evitar que la presión llegue de inmediato al dólar mayorista.
La cobertura cambiaria permite administrar las expectativas sin entregar dólares al contado en el momento, pero también genera compromisos futuros y puede absorber pesos del mercado, con un posible impacto sobre la recesión. De acuerdo con Target, en la rueda la prioridad oficial pareció ser sostener el tipo de cambio sin provocar una nueva suba de las tasas de interés.
La estabilidad tampoco se tradujo en una acumulación significativa de reservas: el Banco Central compró apenas US$11 millones el miércoles. El economista Sergio Chouza, de la consultora Sarandí, relacionó la desaceleración de las compras con la política cambiaria.
“Noviembre se encamina a ser el mes con menor ritmo de compra de reservas en el año. Es la contracara de la obsesión del Gobierno por el dólar barato”
“Pero el mercado lo sabe. Por eso se acelera la brecha cambiaria”, agregó Chouza. También cuestionó cuánto tiempo podría sostenerse el esquema: “¿Van a intentar aguantar un año entero así? Muy peligroso”. Además, advirtió: “Vuelven las brechas, vuelven los rulos, vuelven las distorsiones. Este programa financiero no aguanta así un año hasta las elecciones”.
Caídas de acciones argentinas y retroceso del Merval
La tensión cambiaria coincidió con bajas en las principales compañías argentinas que cotizan en Wall Street. Según los datos exhibidos por Carlos Maslatón, YPF retrocedía 1,70%; Galicia, 2,45%; Supervielle, 3,56%; Banco Macro, 1,63%; BBVA Argentina, 2,49%; Vista, 2,59%; Pampa Energía, 0,50%; e IRSA, 1,24%.
Maslatón afirmó: “Van dos años de caída ya con Caputo y Milei”. También anticipó dificultades para renovar los vencimientos de deuda en dólares y afrontar el volumen de compromisos en pesos acumulados durante la gestión.
Sin embargo, el recorrido del mercado no fue uniformemente negativo desde la llegada de Milei: durante 2024 registró una fuerte valorización. El retroceso posterior afectó especialmente a quienes ingresaron en el momento de mayor entusiasmo por los activos argentinos.
El Merval en dólares, 34% debajo de su máximo
Un informe de Becerra Bursátil fechado el 30 de octubre permite reconstruir esa evolución. El Merval medido en dólares al contado con liquidación cerró ese mes en 1.587 puntos, con una pérdida del 20,7% en lo que iba de 2026 y del 15,5% en los últimos doce meses. El índice se ubicaba un 34% por debajo del máximo de 2.390 puntos alcanzado en enero de 2025.
La caída implica una pérdida considerable para quienes compraron en el punto más alto. Un inversor que hubiera colocado US$10.000 en una cartera que replicara el Merval en enero de 2025 habría conservado unos US$6.640 al cierre de octubre de 2026, sin contar dividendos, comisiones ni impuestos.
La comparación es distinta para quienes invirtieron al inicio del Gobierno. El 11 de diciembre de 2023, el Merval medido en dólares rondaba los 977 puntos y en octubre de 2026 aún se encontraba por encima de ese nivel. Así, quienes apostaron al comienzo de la gestión mantenían una ganancia en dólares, mientras que quienes compraron durante la euforia posterior acumulaban pérdidas importantes.