Crece el endeudamiento de los argentinos: casi el 30% de los créditos de billeteras digitales registra atrasos en los pagos
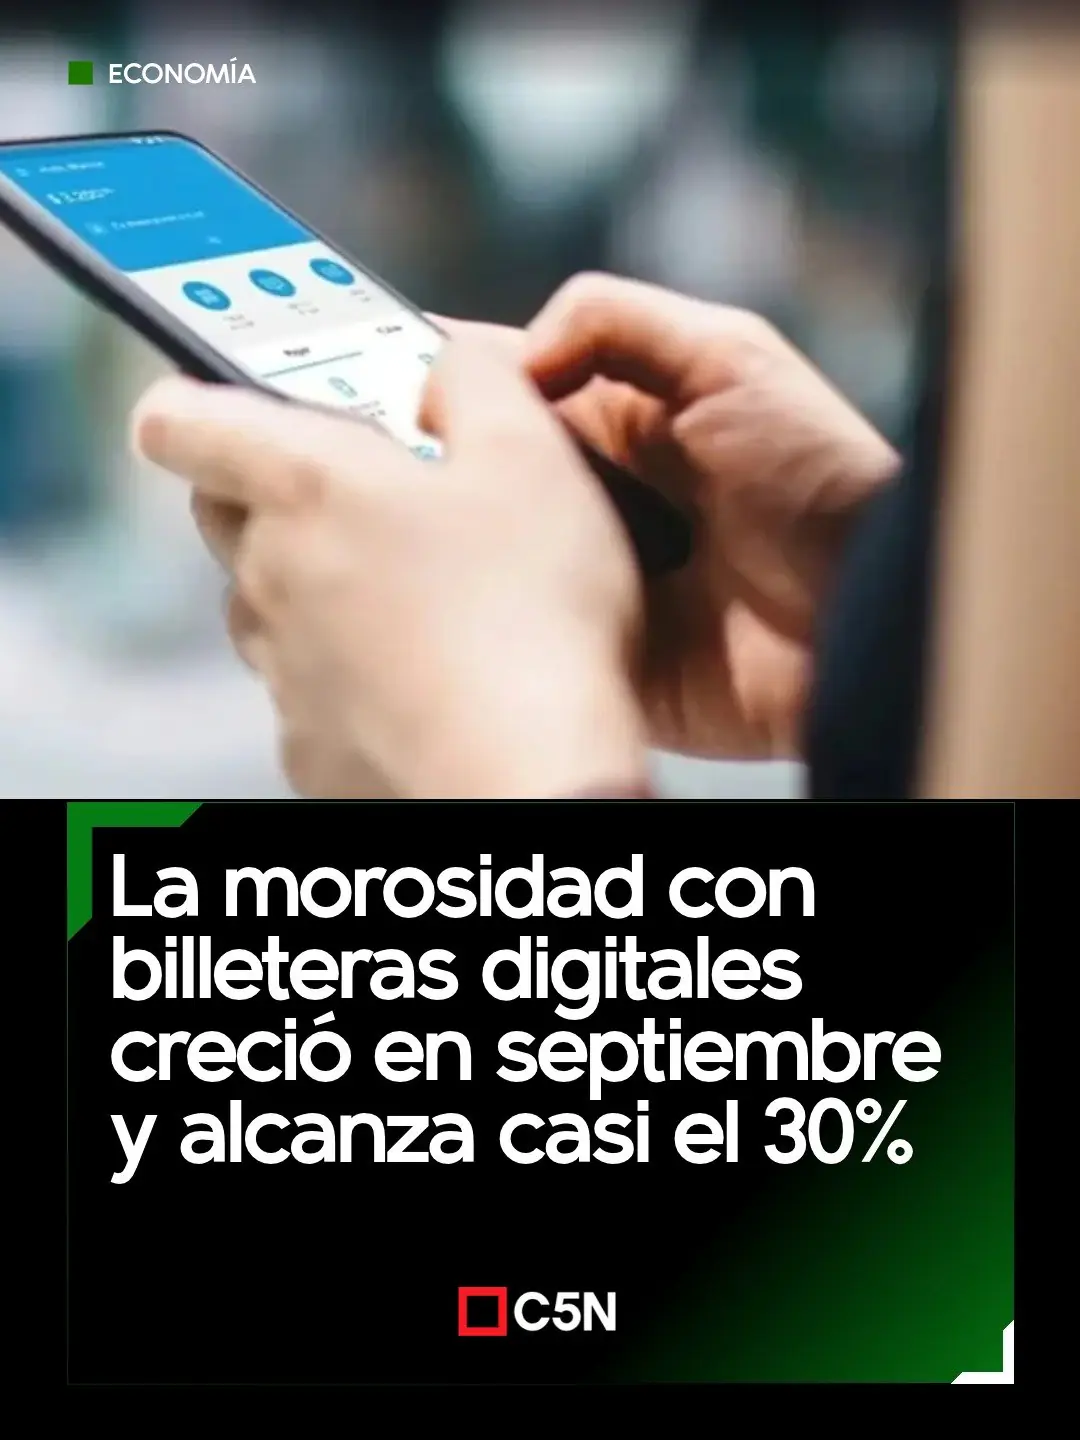
La situación económica de las familias argentinas vuelve a encender las alarmas. Según un informe de la consultora Eco Go, la morosidad en los créditos otorgados por entidades financieras no bancarias aumentó durante septiembre y se acerca al 30%. Además, el 15% de esos préstamos ya es considerado incobrable.
El creciente endeudamiento de los hogares argentinos se ha convertido en una de las señales más preocupantes de la situación económica. Cada vez son más las personas que recurren a billeteras digitales y otras alternativas de financiamiento para afrontar gastos, mientras aumentan las dificultades para cumplir con las cuotas.
De acuerdo con un informe elaborado por la consultora Eco Go, la morosidad en los créditos otorgados por Proveedores No Financieros de Crédito creció durante septiembre y alcanzó niveles cercanos al 30%.
El dato resulta especialmente preocupante porque, según el mismo relevamiento, el 15% de esos préstamos ya se considera incobrable.
Las billeteras digitales, una alternativa que también genera deudas
En los últimos años, las billeteras virtuales se transformaron en una herramienta cotidiana para millones de argentinos. Además de permitir transferencias, pagos y compras, muchas ofrecen préstamos personales de rápida aprobación.
Sin embargo, la facilidad para acceder al crédito también puede convertirse en un problema cuando los ingresos no alcanzan para afrontar los compromisos asumidos.
El aumento de la morosidad refleja las dificultades de una parte de los usuarios para mantenerse al día con sus obligaciones financieras.
Cuando el sueldo no alcanza y el crédito se convierte en una necesidad
Detrás de las estadísticas aparece una realidad que merece atención: las dificultades que atraviesan numerosos hogares para organizar sus gastos y sostener sus compromisos económicos.
El uso del crédito para cubrir necesidades cotidianas puede representar un alivio momentáneo, pero también genera nuevas obligaciones que deben afrontarse durante los meses siguientes.
Cuando los ingresos resultan insuficientes, las cuotas comienzan a acumularse y el endeudamiento puede transformarse en un círculo difícil de abandonar.
Aunque el informe no establece cuáles son las causas específicas de cada atraso, los niveles de morosidad plantean interrogantes sobre la capacidad de pago de quienes utilizan estas herramientas financieras.
Una señal de alerta para la economía argentina
El hecho de que casi tres de cada diez créditos de este segmento presenten problemas de pago constituye una advertencia sobre los riesgos del endeudamiento.
También genera preocupación entre las empresas que ofrecen financiamiento, debido al crecimiento de los préstamos que no logran recuperarse.
La situación obliga a prestar atención tanto a las condiciones de acceso al crédito como a las tasas de interés y a la capacidad real de los usuarios para devolver el dinero solicitado.
Una realidad que también invita a reflexionar en La Pampa
Aunque los datos corresponden a un relevamiento nacional y no permiten establecer cifras específicas para Eduardo Castex o La Pampa, el fenómeno abre un debate que también interesa a las familias pampeanas.
¿Hasta qué punto las billeteras digitales representan una solución económica y cuándo comienzan a convertirse en una carga financiera?
El crecimiento de la morosidad deja una advertencia: acceder fácilmente a un préstamo no significa necesariamente contar con los recursos para devolverlo.
En un contexto en el que el endeudamiento ocupa un lugar cada vez más importante en la economía doméstica, los números conocidos durante septiembre vuelven a poner sobre la mesa una preocupación central: la capacidad de las familias argentinas para cumplir con sus obligaciones.
Y queda una pregunta para nuestros lectores: ¿las billeteras digitales son una ayuda para llegar a fin de mes o se están convirtiendo en una nueva forma de endeudamiento para las familias argentinas?